コラム
“投資教育”は人を幸せにするのか? ・・・金融リテラシー万能論への疑問
- 長いまえがき
- 各セクタ-の取り組みと、その目的
1. 金融機関(証券、銀行)
2. 取引所等の市場
3. 教育機関(義務教育、高校、大学等)
4. 政府
5. 金融教育専任企業 - 世間の受け止め方
- 今後の課題
幽霊がでる、「金融リテラシー」という幽霊が・・・・とでも言えそうに、最近は頻繁にこの言葉に遭遇いたします。
新聞を開けば「金融リテラシー向上」、テレビをつければ「お金の勉強」、インターネットを見れば「新NISAを学ぼう」、自宅の郵便受けには「初心者のための投資講座」のチラシが投げ込まれております。
無論、その前提になる読解力や数学の知識といった基礎学力が必須なのは言うまでもありませんが、証券会社、銀行、保険会社、取引所、行政、教育機関、さらには金融教育を専門とする民間企業までが、競うようにお金について学びましょうと呼びかけています
お金の話をするのは下品だという古い感覚もありましたが、いまや金融教育は大切であるという主張に、正面から反対する人は少数派です。
借金には利息がつく、インフレになれば現金の価値は下がる、複利は長期になるほど効いてくる、分散投資には意味がある、金融商品にはコストがある・・・・こうした基本を知っているか否かでは、人生の節目における判断が違ってくるはずです。
では、金融リテラシーが高くなれば、人は幸せになれるのでしょうか?
金融教育が教えてくれるのは、基本的にはお金について、より合理的に考える方法です。
ところが、人間はお金だけで生きているわけではありません。
同じ一千万円でも、住宅ローンを抱える若い夫婦と、十分な資産を持った七十代では、その意味が全く違います。
同じ株式投資でも、退職金の大半を投じる人と、余裕資金の一部を長期投資する人では、背負っているリスクが違います。
そして何より重要なのは、「儲けること」と「幸せになること」は同じではないという当たり前の事実です。
毎朝、日経平均と米国市場を確認し、為替を気にし、SNSの投資情報を追いかけ、含み益が増えれば喜び、含み損が出れば眠れない、それを「豊かな人生」と呼ぶのは、少々早計ではないでしょうか。
金融教育の目的は、決して投資家を増やすことや、株式資産を購入させることばかりではないはずです。
本来の目的は、自分の人生に必要なお金について考え、そのために必要な金融商品を利用する、その判断力を身につけることにあるはずです。
ところが現在の日本では、金融リテラシー向上、資産形成、NISA、長期・積立・分散、という諸々の言葉が、いつの間にか一つのパッケージになりつつあります。
金融教育と投資教育は、本来、同じものではありません。
金融教育には、家計管理、住宅ローン、保険、年金、税金、詐欺対策、老後の生活設計、消費者問題、借金、相続など、投資以外のテーマが大量に含まれます。
それにもかかわらず、世間では、金融教育=投資を学ぶ、という理解が強くなっています。
私は、証券人OBとして、この現象を、いささか気にしています。
株式は、人生を豊かにする魔法の杖ではなく、企業が資本を調達するための手段であり、投資家が企業価値の成長を共有する金融商品です。
しかしながら、最近では投資そのものに人生の意味まで背負わせようとしているように見えることがあります。
若いうちから投資を始めよう、お金にも働いてもらおう、資産形成で豊かな未来を・・・といった考え方も広まりつつあります。(または「〜という見方もあります」など)
ただ、「働くのは人間だけではなく、お金も働く」という説明を聞くたびに、私は少し心配になります。
お金は疲れませんが、人間は疲れます。
だからこそ、人生において大事なのは、お金を幾ら働かせたかだけではなく、何のために働き、何のためにお金を使うか、ではないでしょうか。
まず、金融教育の目的を考える、ここから始めたいと思います。
現在、金融教育には多くの主体が参加しています
- 証券会社、銀行などの金融機関
- 東京証券取引所などの市場関係者
- 学校、大学などの教育機関
- 政府、金融庁、財務省などの公的機関
- 金融教育を専門とする民間企業
それぞれが金融教育を推進していますが、その目的は必ずしも同じではありません。
金融機関が金融教育に取り組む理由、一見すると非常に分かりやすい、それは金融知識を身につけてもらうためです。
証券会社が株式市場と自らの機能を、銀行が資金の流れや決済とその仕事を説明する、企業としては当然です。
しかし、証券会社や銀行が営利企業である以上、それだけではなく、将来の顧客を育てるという側面を持っています。
大和証券グループは、小学生・中学生向けの「株式について学ぼう」、中学生向けの「私たちの未来を支える『お金の働き』」、高校生・大学生向けの教材などを公開しています。
野村證券も「Fin Wing」という金融経済教育サイトを設け、学校教員向けに教材や出張授業を提供しています。20代、30代など世代別の資産形成コンテンツも用意しています。
三菱UFJモルガン・スタンレー証券では、中高生向けに「株の力」という体験型プログラムを提供しています。
楽天証券も「資産づくりカレッジ」など、初心者向けの年間プログラムを展開しています。
これだけ証券会社が金融教育を熱心に行う背景には、単純な社会貢献だけでなく、投資家を増やしたいという事情があります。
投資家が増えなければ市場そのものが大きくなりません。
その意味では、NISAの導入は証券会社にとって巨大なビジネスチャンスであり、それ故に投資教育を通じて顧客開拓に繋げたい経営戦略が伺えます。
ここには、教育 → 金融理解 → 投資参加 → 市場拡大 → 金融機関の顧客拡大→さらなる金融教育、という循環があり、これは必ずしも悪い循環ではありません。
問題は、教育の目的が投資参加に誘導する点にもあることです。
自分は投資をしない方が良い、という結論に到達する方がいても、それも金融教育の成果です。
ところが、それは金融機関にとっては少し困った結論になる、ここに金融教育の構造的な難しさがあります。
銀行では三井住友銀行は、小学生から大学生までを対象とした出張授業を実施しており、「お金と経済の世界」「銀行について学ぼう」といったプログラムを用意し、ゲームやワークを取り入れた授業も行っています。
三菱UFJフィナンシャル・グループは、出前授業、職場体験、「未来とお金を考える日」などのプログラムを展開しています。
みずほフィナンシャルグループは、グループ各社が小学生、中学生、高校生を対象に出張授業や職場見学を実施しています。
東京証券取引所等の市場を傘下に持つ日本取引所グループ(以下JPX)は市場開設者ですので、特定の商品を販売する立場にはありません。
JPXは現在、「JPXマネ部!ラボ」という統一ブランドで金融経済教育を展開しています。
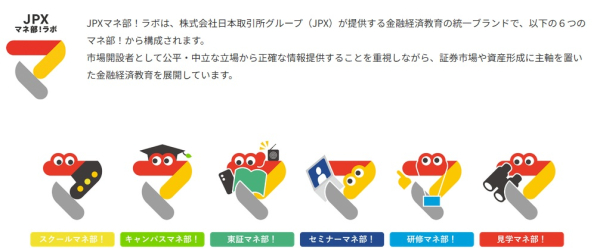
小学生・中学生・高校生向けの「スクールマネ部!」、大学生向けの「キャンパスマネ部!」、社会人向けの「東証マネ部!」、企業研修を行う「研修マネ部!」、東証施設を活用した「見学マネ部!」など、対象を世代別に分けています。
また、JPXは、学校向け講師派遣、親子経済教室、教員向けセミナー、教材提供、起業教育も行っています。
さらには、投資初心者向けに『東証マネ部!お金の超・バイブル』を発刊しています。
株式市場とは、上場会社とは、企業はなぜ株式を発行するのか、市場価格はどのように形成されるのか・・・・このような、市場そのものの仕組みを理解してもらうことが取引所による金融教育の主眼であり、市場参加者の裾野を広げる、という目的が大きいものです。
市場というものは、参加者がいなければ成立しません。
企業が上場する、投資家が株を買う、株価が形成される、企業価値が市場で評価される、その結果として企業が資本を調達する、こうした資本市場の資金循環を理解してもらうことは、日本経済にとって重要です。
ただし、ここでも注意が必要です。
市場を理解することと、株を買うことは違います。
市場を理解した結果、自分には株式投資は向いていないと判断する方がいても、それは立派な金融リテラシーです。
ところが社会全体が「投資参加率」を成果指標にしてしまうと、この重要な区別が失われてしまう危険が残ります。
金融教育の舞台として、最も大きな変化が起きているのが学校現場でしょう。
2022年4月の成年年齢引き下げを契機として、高校の新学習指導要領が実施され、家庭科などで金融経済教育が拡充されました。
その背景には、2022年4月の成年年齢引き下げがあると思われます。
18歳になれば、自分自身でクレジットカードを契約するなど、金融契約を交わす機会が増える、だから金融知識を身につけようという、極めて真っ当で合理的な判断です。
金融庁も高校向けの金融経済教育指導教材を作成し、ライフプラン、資産形成、金融トラブルなどを扱っています。
しかし学校教育については、ここで一つ大事な線引きをしておきたいのは、学校は投資家を育てる場所ではない、という点であり、ましてや若いうちからNISAを始めれば老後は安心というメッセージを教える場所でもありません。
学校で教えるべきなのは、お金とは、労働とは、税金とは、社会保障とは、契約とは、リスクとは、資産形成とは、といった諸点を学びながら、人生においてお金をどう使うかという視点でしょう。
株式投資は、その中の一項目にすぎず、金融教育を投資教育に矮小化してはなりません。
株式投資を教えるとしても、株式会社とは何か、企業はなぜ株式を発行するのか、株主とは何者か、株価はなぜ動くのか・・・・こういった社会・経済教育としての位置付であって、決して「楽して儲ける」指南に陥ってはならないのです。
現在の金融教育を語る上で、政府の存在を無視することはできませんし、政府こそ現在の金融教育ブームを生み出した最大のプレーヤーであるとしても過言ではありません。
新NISA、資産所得倍増プラン、資産運用立国、コーポレートガバナンス改革、家計の資産を貯蓄から投資へ・・・・これらの政策は、それぞれ別々に見えて、実は家計のお金を、より資本市場に向かわせる、という方向に沿っています。
かねてより、日本の家計には巨額の金融資産がありますが、他の先進国に比べて預貯金の比率が高い点が指摘されてきました。
企業側からみれば、資本市場に資金が流入すれば、企業の成長投資を支える重要な足がかりになります。
家計側からみれば、預貯金だけではインフレに対応できず、将来に不安を抱くことになります。
そこでNISAを拡充する、しかしながら、制度を作っただけでは人は動きません、NISAとは何か、投資とは何か、リスクとは何か、こういった点を国民に知らしめる必要があります。
その意味で、金融教育はNISA政策のソフトインフラも言えるでしょう。
政府は2029年3月末迄に、「金融経済教育を受けたと認識している人」の割合を20%にする目標を掲げていますが、2025年調査では8.7%に留まっており、まだかなり距離があります。
そして、この政策を担う中心機関として2024年4月に設立されたのが金融経済教育推進機構(以下J-FLEC)です。
その事業は非常に幅広く、学校や企業などへの講師派遣、無料の金融経済教育セミナー、個別相談、教材の提供、認定アドバイザー制度、金融トラブル防止、ライフプランニング、家計管理、資産形成・・・・
つまり、J-FLECが扱う金融教育は、単なる投資教育ではなく、人生のお金をどう管理するか、その判断力そのものを築くお手伝いをする機関といえるでしょう。
さらに近年、目立っているのが金融教育を専門に提供する民間企業で、金融教育そのものがビジネスになりつつあります。
マネーフォワードは、企業従業員の「ファイナンシャル・ウェルビーイング」を支援することを目的として、法人向け金融教育サービスを開始しました。
かつて企業が従業員に提供した教育といえば、仕事の技能、営業研修、コンプライアンス、管理職研修、などでしたが、そこへ金融教育が入ってきたのです。
従業員が、給与をどう管理するか、住宅ローンをどうするか、iDeCoをどうするか、NISAをどうするか、退職後の生活をどう設計するか、といったことを学ぶ・・・・企業側からすれば、社員の経済的不安を軽減し、仕事への集中力を高めるという意味があります。
すなわち、金融教育が福利厚生の一部になりつつあり、この分野は今後、かなり大きな市場になる可能性があります。
しかし、ここにも一つの問題があります。
教材、セミナー、資格、コンサルティングが商品になる、金融教育そのものが商品化していくのも需要があるからこそですが、金融教育を提供する企業が増えれば増えるほど、本当に必要な教育なのか?という消費者側の視点が重要になります。
教育産業もまた産業だからです。
これほどまでに金融教育が推進されている中で、日本人は実際に金融教育を必要としているのでしょうか、そして、教育を受けた結果、人々の金融行動は本当に改善しているのでしょうか。
最新のデータを見てみましょう。
2025年にJ-FLECが実施した金融リテラシー調査は、18~79歳の全国3万人を対象にした大規模調査です。
その結果、「金融経済教育を受ける機会があり、自分は受けた」と回答した人は、わずか8.7%でした。
-
※以下図表は全て2026年3月27日附『金融リテラシー調査 (2025年)のポイント』 金融経済教育推進機構(J-FLEC)より
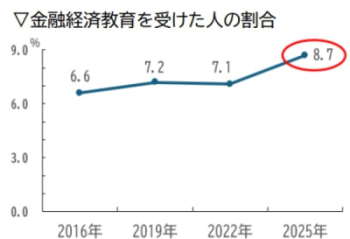
2022年は7.1%、2019年は6.6%、2016年は7.2%、つまり、長い間、日本では「金融教育を受けた」と自覚している人が1割にも満たない状態が続いています。
2025年に8.7%まで上がったとはいえ、まだ約9割が受けたと認識していません。
政府が2029年までに20%を目標にするのも理解できます。
しかし、もう一つの数字を見てみましょう。
2025年調査では、金融知識・判断力を問う25問の正答率は53.8%で、2022年の55.7%から低下しています。
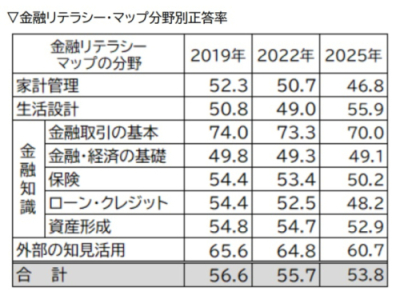
つまり、金融教育を受けた人は8.7%に増えたが、金融知識の正答率は下がったということです。
もちろん、これだけで「金融教育には効果がない」と結論づけることはできません。
調査対象が同じ人ではありませんし、社会環境も変化していおり、単純比較には注意が必要ですが、しかし、それでも興味深い数字であることに変わりはありません。
本調査の質問表において、金融教育を受けた人の正答率は66.7%、受けていない人は52.6%、実に14.1ポイントの差があります。
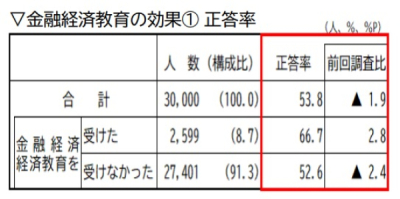
これは明確に金融教育を受けた人の方が、金融知識に関する問題を正しく答えられるとの証左です。
つまり、「教育 → 知識」という関係については、かなり説得力があり、金融教育推進派の主張を支持できます。
こんな事実から、どのような風景が見えてくるのでしょうか?
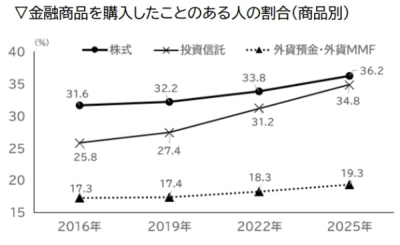
株式を購入したことがある人の割合は上昇しています。
| 2016年 | 2019年 | 2022年 | 2025年 |
| 31.6% | 32.2% | 33.8% | 36.2% |
また投資信託の保有割合も上昇しています。
| 2016年 | 2019年 | 2022年 | 2025年 |
| 25.8% | 27.4% | 31.2% | 34.8% |
ところが金融知識の正答率は、2019年の56.6%から、2025年 は53.8%へと低下しています。
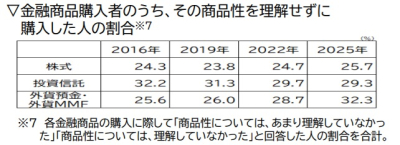
つまり、投資する人が増えることと、金融知識が高まることは同じではないのです。
また、株式購入経験者のうち、あまり理解していなかった、理解していなかったと回答した人の割合は、2019年には23.8%、2025年には25.7%でした。
つまり、株を買った経験がある人の約4人に1人が、商品性を十分に理解しないまま購入したと回答しているのです。
投資家は増えましたが、投資家の知識がそれと同じ速度で増えたとは限らないのです。
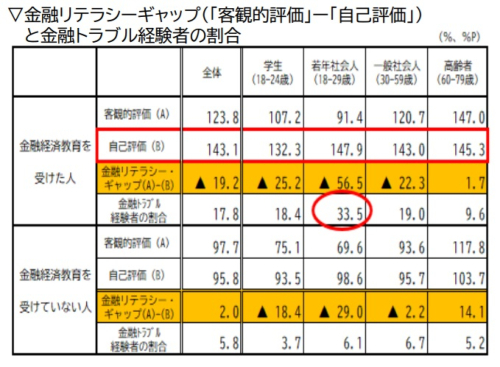
無論、教育を受けたから詐欺に遭ったという、単純な因果関係ではありません。
金融教育は、株式などの金融商品を購入するといった、金融行動を増やす可能性もあります。
すなわち、教育 → 投資参加 → トラブル増加という図式ではなく、教育を受けた人は金融行動そのものが活発化するから、トラブルとの接点も増える、と考えるべきでしょう。
おそらく、金融商品について詳しいことと、金融判断を上手にできることは違うのでしょう。
株式投資の仕組みを説明できても、みんなが買っている、今だけ儲かる、有名人が推薦しているという甘いささやきに抗しきれない・・・・これは知識の問題というより、心理の問題です。
金融リテラシーには、知識、判断、行動、態度、心理、情報を疑う力などが含まれるべきと考えた方が良さそうです。
したがって、金融教育を知識の詰め込みだけにしてはいけないのです。
同じJ-FLECの資料によれば、金融経済教育は学校で行うべきとする意見は約7割に達しています。
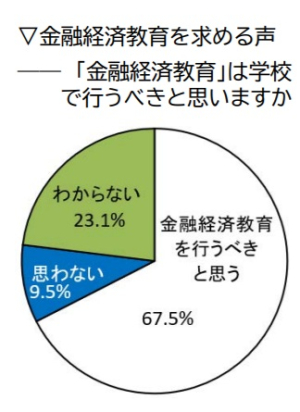
ところが、先の数字を思い出してみると、金融教育を受けたという人は8.7%しかいません。
金融教育は必要ですが、今さら中学や高校へ戻れないという現実的な事情はありますが、お金のことは重要だが誰から教えてもらえばいいのか分からない、という戸惑いがあるのではないでしょうか。
そしてもう一つ、金融そのものが複雑で難し過ぎるものなのです。
金融商品だけに注目しても、株式、債券、投資信託、ETF、REIT、外貨預金、保険、確定拠出年金、暗号資産、仕組債、デリバティブ、そして最近ではAIを利用した投資サービスまで登場しています。
金融教育を受ければ受けるほど、世の中には未知の商品が次々と登場してくるということにも気づきます。
皮肉なことに、金融教育は、必ずしも不安を取り除く教育ではなく、むしろ世の中には分からないことがたくさんあると気づかせる教育でもあるのでしょう。
かのウォーレン・バフェット氏は「自分が理解できないもの、知らないことには投資しない」という投資哲学をお持ちで、大きな損失を防ぎ、確実な価値を見極めるための最も重要な原則と考えておられます。
このように、投資で最も危険なのは、中途半端に分かったつもりになることなのでしょう。
では、今後の金融教育はどうあるべきでしょうか。
私は少なくとも六つの課題があると考えます。
金融教育を投資教育にしない、投資は金融教育の一部で、家計管理を軸にした人生設計を描くことこそが重要です。
J-FLECの教材も、若手社会人、中堅、ベテランと年代別に生活設計、家計管理まで含めている点は評価できます。
住宅ローンを抱えている、子供の教育費が目前に迫っている、病気や介護への備えが不足している、収入が不安定である、借金がある、雇用不安がある、こういう方々が無理に投資する必要はありません。
現金を持っているだけではもったいないというのは、投資を勧める側の論理で、生活防衛資金もないまま、投資に突き進むのは健全な生活設計ではありません。
近年、巷でささやかれる「NISA貧乏」などという生活状況は本来ありえないことなのです。
投資教育では、長期積立の成果や早期開始のメリットを示す、成功のシミュレーションに焦点が当たりやすい傾向も見受けられます。
しかし人生に必要なのは、成功談だけではありません、むしろ、失敗例を教えるのも重要です。
借金して投資する、生活資金を投資する、相場が上がったから慌てて買う、下がったからパニックで売る、SNSの情報を鵜呑みにする、税金を考えない、こうした事例をとり上げること、証券人OBとしては、こちらの方がよほど実践的だと感じます。
人生は試験ではありません、複利の問題に正解しても、投資判断が正しくできるとは限りませんし、金融商品の仕組みを知っていても、SNS詐欺に遭うかもしれない、投資理論を知っていても、暴落時にパニックになるかもしれない。
教育効果を測るなら、金融トラブルの減少、家計管理能力、借金の適正管理、長期的な生活設計、金融商品の比較行動、自分のリスク許容度の理解、金銭的ストレスの減少、生活満足度、なども判定すべきでしょう。
J-FLECはすでに職域向け講師派遣で、受講前、受講直後、9か月後の3回にわたって、金融リテラシーや意識・行動の変化を追跡する取り組みを進めており、今後の金融教育の効果測定として重要な試みでしょう。
証券、銀行、保険といった様々な業種の企業が金融教育を提供する、それぞれに専門知識があり、だからこそ、教育を受ける価値があります。
しかしながら、金融機関側には、自社の商品に誘導したいという動機もあり、J-FLECが中立・公正な立場で講師派遣や教材提供を行い、特定の金融商品に偏らないアドバイザーを認定する制度を設けていることには大きな意味があります。
金融教育の最終目的を、金融資産を増やすことに置いてははいけません。
金融資産は目的ではなく、人生の選択肢を増やすための手段です。
病気になったときに治療を受けられる、仕事を辞めたいときに辞められる、子供に教育を受けさせられる、好きな場所に住める、老後不安がない、さらには音楽を聴く、映画を見る、本を読む、親しい人と酒を酌み交わす・・・・つまりは、何のためにお金を使うのかということを確認するすべを教えるべきなのです。
金融リテラシーが高ければ、本当に幸せなのでしょうか。
無論、どのような知識でも人生を支えてくれるのは事実です。
お金の仕組みを知っていれば、貯蓄、借金、リスクへの備え、金融商品の比較などで、より適切な判断ができます。
また、お金の知識があれば、高金利の借金や過大な住宅ローン、必要以上の保険、詐欺、過剰な手数料、無計画な老後資金など、避けられる問題も少なくありません。
しかし、金融リテラシーが高いことと、幸福であることは同じではありません。
一億円持っていても、もっと増やさなければと毎日考えている人が、必ずしも幸せとは限りません。
And a king ain’t satisfied ‘til he rules everything
貧者は富豪になりたがり、富豪は王になりたがり、
王はすべてを支配するまで満たされない
逆に、資産がそれほど多くなくても、自分の生活にはこれで十分だと思える方もいらっしゃるでしょう。
金融リテラシーは人生を安定させるための大切な知識ではあっても、幸福そのものではないのです。
では、投資教育は人を幸せに導くのでしょうか?
答えは、それだけでは、幸せにはなれないということでしょう。
人生は金融のテストではありません。
25問中20問正解したからといって人生の偏差値が80になるわけではない、株価チャートを読めるからといって幸せな老後が保証されるわけでもない、NISAを満額利用したからといって人生の満足度が上がるわけでもありません。
金融教育の役割は、お金にまつわる不必要な不安や失敗を避けることにあるのではないでしょうか。
そして、その先にあるのが本当の意味での金融リテラシーだと思います。
自分にとって何が必要なのかを考え、必要のないものは必要ないと判断する、分からないものには手を出さない、儲かる話ほど一度疑ってみる、他人と同じことをする必要はないと知る。
そして何より、資産を増やすことと、人生を豊かにすることは同じではないと理解することです。
金融リテラシーの行き着く先は、足るを知る、自分にとって十分なのはどこなのかを考えられることなのかもしれません。
<参考>
- 内閣府
- 金融庁
- 金融経済教育推進機構(J-FLEC)
- 日本取引所グループ
- 日本経済新聞
- 大和証券グループ本社
- 野村証券
- 三菱UFJモルガン・スタンレー証券
- 楽天証券
- 三井住友銀行
- 三菱UFJフィナンシャル・グループ
- みずほフィナンシャルグループ
[ 2026.09.30 ]
[執筆者プロフィール]
一燈。1980年大手証券会社入社。企業派遣留学として米国でMBA取得。その後、シンガポール・香港駐在を通じアジアビジネスに、 また本社経営企画部門で経営戦略の立案等に関わる。
| 情報セキュリティ基本方針| プライバシーポリシー | 運営会社情報 |
Copyright 2023 ODK Solutions Company, Ltd.
All Rights Reserved.